Revisão Contratual Bancária: Procedimento e Teses
Atualizado 22 Set 2026
1 min. leitura
A revisão contratual bancária permite discutir judicialmente cláusulas ou encargos específicos de contratos de empréstimo, financiamento e outras operações financeiras quando houver fundamento jurídico concreto para afastar ou modificar a obrigação originalmente pactuada.
O Código de Defesa do Consumidor é aplicável às instituições financeiras, conforme entendimento consolidado pela Súmula 297 do STJ, sem prejuízo da necessidade de verificar, no caso concreto, a existência de relação de consumo.
A ação revisional, contudo, não deve partir da premissa de que todo contrato bancário com custo elevado contém abusividade.
Na prática, uma boa análise começa pela decomposição do contrato: taxa remuneratória, forma de capitalização, tarifas, seguros, encargos de mora, custo efetivo total e serviços efetivamente prestados.

Quando cabe revisão de contrato bancário?
A revisão pode ser juridicamente adequada quando uma cláusula ou cobrança impõe desvantagem excessiva, viola o dever de informação, contraria regulamentação aplicável ou não corresponde ao serviço efetivamente contratado ou prestado.
Nos juros remuneratórios, o STJ admite revisão em situações excepcionais quando, presente relação de consumo, a abusividade estiver demonstrada a partir das peculiaridades concretas da contratação.
Isso significa que o advogado deve evitar ações baseadas apenas em afirmações genéricas como “os juros são altos”, “a taxa supera 12% ao ano” ou “o contrato possui capitalização”.
Cada encargo precisa receber fundamento próprio.
Juros superiores a 12% ao ano são abusivos?
Não por esse motivo isoladamente.
A Súmula 382 do STJ estabelece que juros remuneratórios superiores a 12% ao ano não indicam, por si só, abusividade.
Portanto, uma petição revisional baseada simplesmente na comparação da taxa contratada com o patamar de 12% ao ano tende a não enfrentar a jurisprudência atualmente consolidada.
O ponto juridicamente relevante está em saber se a taxa é abusiva considerando aquela operação e as circunstâncias concretas da contratação.
A taxa média do Banco Central define se os juros são abusivos?
Ela é uma referência importante, mas o cenário exige cautela.
A jurisprudência do STJ utiliza a taxa média de mercado divulgada pelo Banco Central como elemento útil de comparação, mas já afirmou que o simples fato de a taxa contratada superar a média não basta, isoladamente, para reconhecer abusividade.
A questão ganhou importância adicional com o Tema 1.378 do STJ, afetado justamente para definir se a média do Bacen ou outros critérios previamente estabelecidos podem funcionar como fundamento exclusivo para a revisão dos juros.
Na data desta análise, o Tema 1.378 permanece afetado, inclusive com decisões posteriores determinando observância da afetação em recursos que discutem a mesma questão.
Por isso, eu não usaria no conteúdo da JusDocs fórmulas como “taxa superior a 1,5 vez a média é abusiva”, “acima do dobro da média é ilegal” ou qualquer multiplicador automático.
E se o contrato não informar a taxa de juros?
A situação é diferente.
Nos contratos de mútuo com disponibilização imediata do capital, o STJ estabeleceu que a taxa remuneratória deve constar do instrumento e, inexistindo sua fixação, os juros devem ser limitados à média de mercado da operação equivalente divulgada pelo Banco Central, salvo se a taxa efetivamente cobrada for mais favorável ao cliente.
Esse entendimento deu origem à Súmula 530 do STJ.
Aqui, portanto, a média do Bacen exerce função distinta daquela utilizada simplesmente para discutir uma taxa que foi expressamente contratada.
É permitida a capitalização mensal de juros?
Sim, desde que observados os requisitos definidos pela jurisprudência.
A Súmula 539 do STJ admite capitalização com periodicidade inferior à anual nos contratos celebrados com instituições integrantes do Sistema Financeiro Nacional a partir de 31 de março de 2000, desde que expressamente pactuada.
Além disso, a Súmula 541 estabelece que a previsão de taxa anual superior ao duodécuplo da mensal é suficiente para permitir a cobrança da taxa efetiva anual contratada.
Consequentemente, a simples existência de capitalização mensal não constitui fundamento suficiente para revisão.
O advogado precisa examinar data do contrato e forma de pactuação.
E a capitalização diária?
A capitalização diária exige atenção especial ao dever de informação.
Em julgamento publicado em 2026, a Terceira Turma do STJ reafirmou que a capitalização diária é abusiva quando o contrato prevê essa periodicidade, mas não informa expressamente a taxa diária nominal utilizada, sendo insuficiente apenas indicar as taxas efetivas mensal e anual.
Essa é uma tese revisional bastante diferente da alegação genérica de anatocismo.
O problema não está necessariamente na periodicidade em si, mas na ausência de informação suficiente para que o contratante compreenda como os juros serão calculados.
Quais tarifas bancárias podem ser discutidas?
A análise depende do tipo de tarifa, da data do contrato e da efetiva prestação do serviço.
O STJ consolidou na Súmula 565 que a TAC e a TEC, ou cobranças com o mesmo fato gerador, somente são válidas em contratos bancários anteriores a 30 de abril de 2008.
Para contratos posteriores, a Súmula 566 admite a tarifa de cadastro no início do relacionamento entre consumidor e instituição financeira.
Portanto, também aqui a tese não pode ser formulada como “toda tarifa bancária é abusiva”.
Tarifa de avaliação do bem é abusiva?
Não automaticamente.
No Tema 958, o STJ reconheceu a validade da tarifa de avaliação do bem oferecido em garantia e da cobrança de despesas de registro do contrato, mas preservou a possibilidade de revisão quando o serviço não foi efetivamente prestado ou quando houver onerosidade excessiva no caso concreto.
A prova, portanto, faz diferença.
Se houve efetiva avaliação, uma tese baseada apenas na existência da cobrança tende a ser insuficiente.
É válida a cobrança genérica de serviços de terceiros?
O Tema 958 estabeleceu que é abusiva a cláusula que transfere ao consumidor o custo de serviços prestados por terceiros sem especificar qual serviço será efetivamente realizado.
Uma petição revisional pode, portanto, confrontar a descrição existente no contrato com a efetiva identificação e prestação do serviço.
A expressão genérica lançada na planilha financeira não deve ser analisada isoladamente do instrumento contratual e dos documentos apresentados pelo banco.
Seguro prestamista ou proteção financeira é abusivo?
A contratação do seguro não é, por si só, proibida.
O problema ocorre quando o consumidor é obrigado a contratar seguro com a própria instituição financeira ou com seguradora por ela indicada.
Essa prática foi considerada abusiva pelo STJ no Tema 972.
Para o advogado, a questão probatória é verificar se houve verdadeira liberdade de contratação ou se o seguro foi inserido como condição da operação.
A revisão de tarifas e seguros descaracteriza a mora?
Não necessariamente.
O Tema 972 estabelece que a abusividade de encargos acessórios não descaracteriza a mora do devedor.
A situação é diferente quando a abusividade reconhecida recai sobre encargos do período de normalidade contratual, como juros remuneratórios ou capitalização.
Nesse caso, o Tema 28 do STJ estabelece que o reconhecimento da abusividade desses encargos pode descaracterizar a mora.
Essa distinção deve aparecer claramente em qualquer conteúdo atualizado sobre ação revisional.
A simples ação revisional afasta a mora?
Não.
O Tema 29 e a Súmula 380 do STJ consolidaram que o simples ajuizamento da ação revisional não impede a caracterização da mora.
Por isso, protocolar a ação não significa que o cliente possa simplesmente deixar de cumprir o contrato sem consequências.
Esse é um dos pontos que devem ser explicados ao cliente antes do ajuizamento.
O devedor pode pedir para não ser negativado durante a ação?
Pode formular o pedido, mas seu deferimento não decorre apenas da existência da ação revisional.
O Tema 34 do STJ exige cumulativamente que haja discussão judicial do débito, demonstração de plausibilidade da cobrança indevida fundada em jurisprudência consolidada e depósito da parcela incontroversa ou prestação de caução conforme definido pelo juiz.
Portanto, uma tutela que simplesmente alegue que “o débito está sub judice” não corresponde ao entendimento consolidado do STJ.
É obrigatório depositar o valor incontroverso para ajuizar a ação?
Não como condição geral de procedibilidade da pretensão revisional.
O CPC determina, porém, que nas ações destinadas à revisão de obrigações decorrentes de empréstimo, financiamento ou alienação de bens o autor discrimine as obrigações que pretende discutir e quantifique o valor incontroverso, sob pena de inépcia.
O § 3º do art. 330 ainda estabelece que o valor incontroverso deve continuar sendo pago no tempo e modo contratados.
O STJ também já esclareceu que a ausência de depósito judicial não extingue automaticamente a pretensão revisional, embora o depósito ou caução possa ser necessário para determinadas tutelas, como impedir a negativação.
A petição pode simplesmente pedir “revisão de todas as cláusulas abusivas”?
Essa estratégia é especialmente problemática.
Além da exigência específica do art. 330, § 2º, do CPC, o STJ estabelece que o julgador não pode conhecer de ofício da abusividade das cláusulas dos contratos bancários.
Por isso, a petição deve individualizar cada cláusula ou cobrança discutida e indicar o fundamento jurídico da revisão pretendida.
A ação revisional não deve funcionar como uma auditoria a ser realizada pelo juiz.
Essa auditoria deve ser realizada pelo advogado antes do protocolo.
Quais documentos devem ser analisados antes da ação?
Eu partiria, sempre que disponíveis, de:
- contrato integral;
- proposta ou cédula de crédito;
- planilha de evolução do débito;
- demonstrativo das parcelas;
- comprovantes de pagamento;
- extratos;
- CET informado na contratação;
- comprovantes de tarifas e serviços;
- apólice ou certificado de seguro;
- comunicações enviadas pela instituição financeira;
- eventual renegociação ou novação.
O documento mais importante não é necessariamente aquele que demonstra o valor atualmente cobrado, mas aquele que permite reconstruir como a dívida foi originalmente formada.
E se o cliente não possuir o contrato?
A ausência do instrumento não impede automaticamente qualquer providência, mas altera a estratégia.
O advogado pode avaliar pedido de exibição de documentos, produção antecipada de prova ou requerimento de apresentação do contrato dentro da própria demanda, conforme o contexto.
Essa escolha precisa considerar se já existem informações suficientes para individualizar as obrigações controvertidas exigidas pelo art. 330, § 2º, do CPC.
Para SEO interno da JusDocs, esse tópico também permite ligação direta com o guia sobre ação de exibição de documentos que elaboramos anteriormente.
É necessária perícia contábil?
Não em toda ação.
Quando a controvérsia é essencialmente jurídica — por exemplo, validade de determinada tarifa expressamente prevista — a perícia pode ser dispensável.
Quando se discute metodologia de capitalização, evolução do saldo, composição das prestações ou impacto financeiro de encargos sucessivos, uma prova técnica pode se tornar particularmente relevante.
O importante é não transformar uma tese jurídica fraca em discussão meramente matemática.
A perícia deve responder a uma questão contábil que tenha relevância para o fundamento jurídico da revisão.
A taxa média do Bacen deve ser comparada com qual operação?
Com uma modalidade efetivamente comparável à contratação examinada.
Uma comparação séria deve considerar fatores como tipo de crédito, período da contratação, garantias, perfil da operação e modalidade divulgada pelo Banco Central.
A própria razão pela qual o Tema 1.378 foi afetado está em evitar critérios automáticos que transformem a taxa média de mercado em teto universal para contratos bancários.
Quais teses devem ser evitadas?
Eu evitaria especialmente estas formulações:
“Juros superiores a 12% ao ano são ilegais.”
A Súmula 382 afasta essa conclusão automática.
“Qualquer taxa acima da média Bacen é abusiva.”
Essa não é a orientação atualmente consolidada, e a matéria ainda está submetida ao Tema 1.378.
“Toda capitalização mensal é ilegal.”
As Súmulas 539 e 541 demonstram o contrário quando presentes os requisitos de pactuação.
“Toda tarifa bancária deve ser devolvida.”
Os Temas 958 e 972 exigem análise individual da tarifa, do serviço e da data da contratação.
“O ajuizamento da revisional suspende a mora.”
O Tema 29 afasta essa conclusão.
Como estruturar uma ação revisional bancária?
A peça deve começar pela identificação concreta do contrato e não por uma longa exposição genérica sobre princípios consumeristas.
Relação contratual
Identifique modalidade, data, capital financiado, número de parcelas, taxa contratada, CET e garantias.
Obrigações controvertidas
Individualize cada cláusula ou encargo questionado, conforme exige o art. 330, § 2º, do CPC.
Valor incontroverso
Informe e demonstre o valor que não está sendo objeto da controvérsia.
Fundamento específico de cada revisão
Separe juros remuneratórios, capitalização, tarifas, seguros ou outros encargos e apresente para cada um deles sua respectiva base jurídica.
Demonstração econômica
Apresente cálculos ou elementos objetivos capazes de demonstrar o impacto da cláusula impugnada.
Mora
Explique se a tese atinge encargo do período de normalidade contratual e quais efeitos jurídicos são pretendidos.
Tutela provisória
Se houver pedido relacionado a negativação, posse de bem ou outro efeito urgente, enfrente especificamente os requisitos definidos pela jurisprudência.
Pedidos
O pedido deve indicar claramente qual cláusula deve ser afastada ou modificada e qual consequência econômica decorre da revisão.
Fluxo para analisar uma revisão contratual bancária
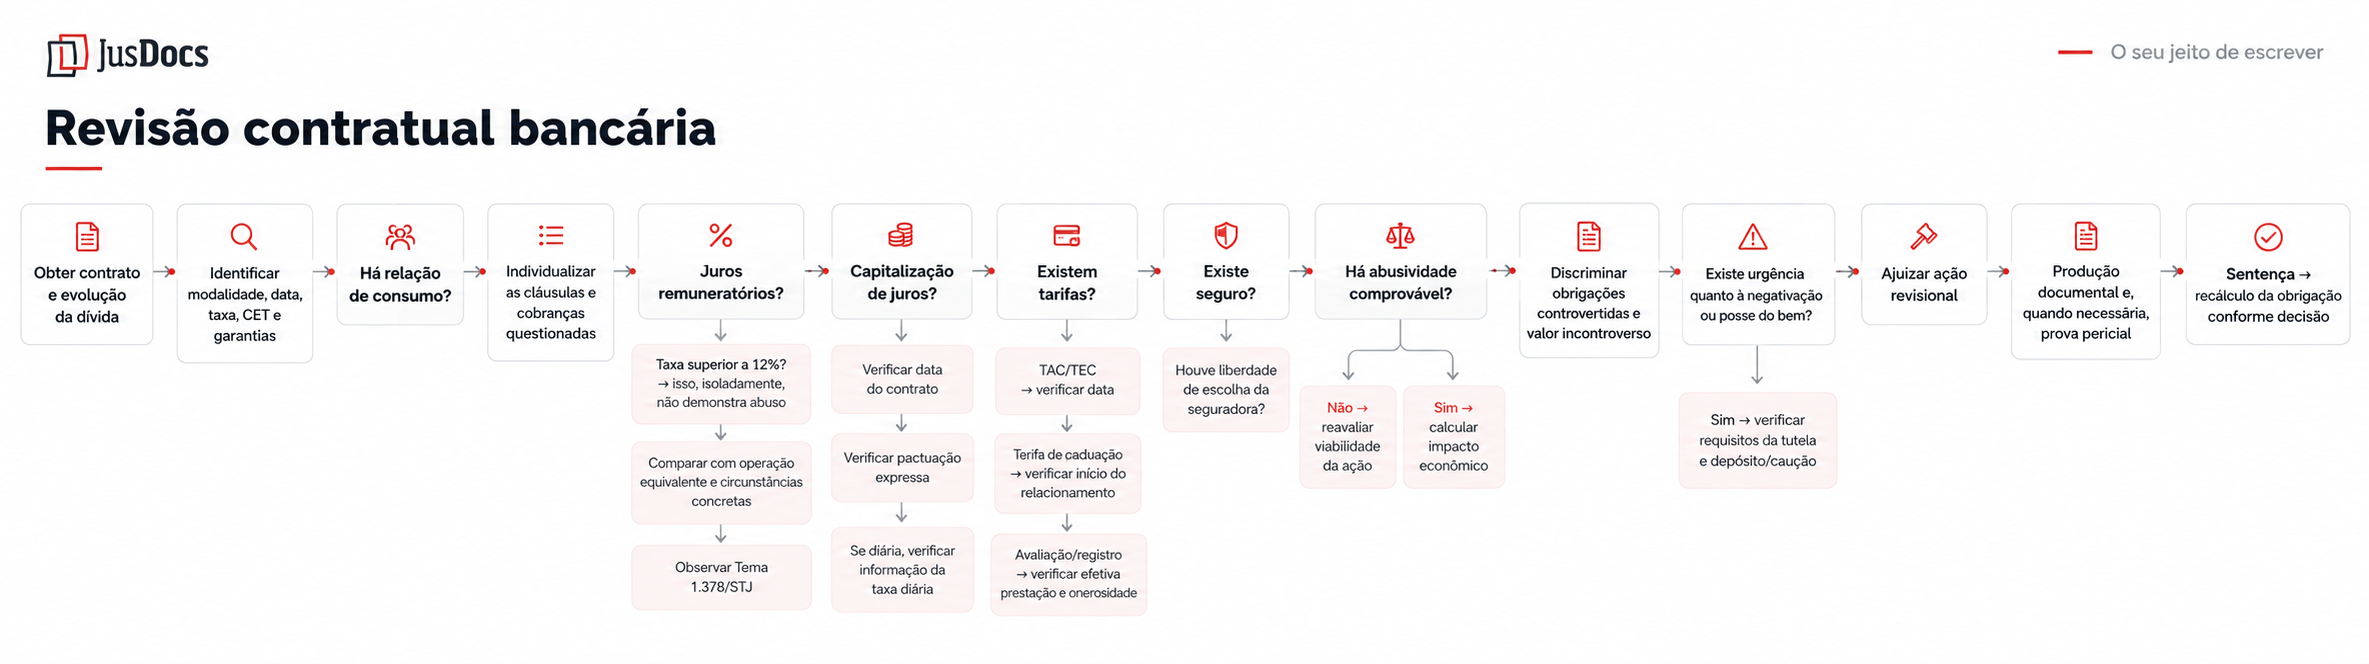
Perguntas frequentes
Quando cabe ação revisional de contrato bancário?
Cabe quando houver fundamento concreto para questionar cláusula ou encargo contratual, como juros excepcionalmente abusivos, capitalização inadequadamente pactuada, tarifa inválida, serviço não prestado ou venda casada.
Juros superiores a 12% ao ano são abusivos?
Não por esse motivo isoladamente, conforme a Súmula 382 do STJ.
Juros acima da média do Bacen são abusivos?
Não automaticamente, pois a média funciona como parâmetro relevante, mas a jurisprudência exige análise concreta, e o Tema 1.378 ainda discute exatamente os critérios para essa aferição.
É permitida capitalização mensal?
Sim, nas hipóteses admitidas pela Súmula 539, desde que exista pactuação adequada.
Seguro prestamista pode ser cobrado?
Pode existir seguro, mas o consumidor não pode ser obrigado a contratá-lo com a própria instituição financeira ou seguradora por ela determinada.
A ação revisional impede a negativação?
Não automaticamente, pois o STJ estabelece requisitos específicos para a concessão de tutela destinada a impedir ou retirar a inscrição.
O ajuizamento da revisional afasta a mora?
Não, pois a simples propositura da ação não descaracteriza a mora.
É necessário informar o valor incontroverso?
Sim, nas ações abrangidas pelo art. 330, § 2º, do CPC, sob pena de inépcia da petição inicial.
O juiz pode revisar cláusula bancária abusiva de ofício?
Não, conforme entendimento consolidado pelo STJ no Tema 36 e na Súmula 381.
Revisão bancária na prática da advocacia
A pergunta inicial de uma ação revisional não deveria ser “quanto podemos reduzir a parcela?”, mas “qual cláusula concreta possui fundamento jurídico para ser revisada?”.
Essa mudança de perspectiva evita petições baseadas em teses genéricas e permite ao advogado confrontar cada encargo com contrato, regulamentação, prova e jurisprudência aplicável.
Na JusDocsIA, o advogado pode trabalhar com o contrato, planilha de evolução da dívida e demais documentos do cliente para identificar cláusulas relevantes, pesquisar precedentes e estruturar a demanda, mantendo sob sua responsabilidade a análise econômica e a definição da estratégia processual.
